
Nota Técnica – O crédito comprou tempo. Agora, a conta chegou
Nos últimos anos, o Brasil tem passado por um processo de forte aquecimento do mercado de trabalho. A renda média real bateu recorde no trimestre encerrado em janeiro de 2026, chegando a R$ 3.652, enquanto a massa de rendimento real habitual alcançou R$ 370,3 bilhões, também no maior nível da série. Outro recorde foi a população ocupada, que chegou a 102,7 milhões de pessoas.
Em tese, esse deveria ser o ambiente perfeito para converter crescimento em bem-estar: mais gente trabalhando, salários em alta, massa salarial crescendo. Na prática, porém, parte relevante desse ganho está sendo absorvida por dívidas, juros e parcelas. O endividamento das famílias voltou ao centro da política econômica brasileira. Em fevereiro, as dívidas das famílias com o sistema financeiro chegaram a 49,9% da renda, igualando o pico histórico registrado em julho de 2022, segundo dados do Banco Central. O comprometimento da renda também avançou, de 29,5% para 29,7%, o que significa que quase um terço da renda das famílias já está comprometido com o pagamento de dívidas.
O brasileiro ganha mais, mas uma fatia crescente desse ganho já chega carimbada para o sistema financeiro. É por isso que o bom momento do emprego não se traduz automaticamente em sensação de melhora econômica. E é aí que o problema deixa de ser apenas macroeconômico e vira também político: um governo que apostou no mercado de trabalho como principal vitrine passa a enfrentar uma população que trabalha mais, recebe mais, mas sente pouco alívio no orçamento.
O consignado privado e o salto nas concessões
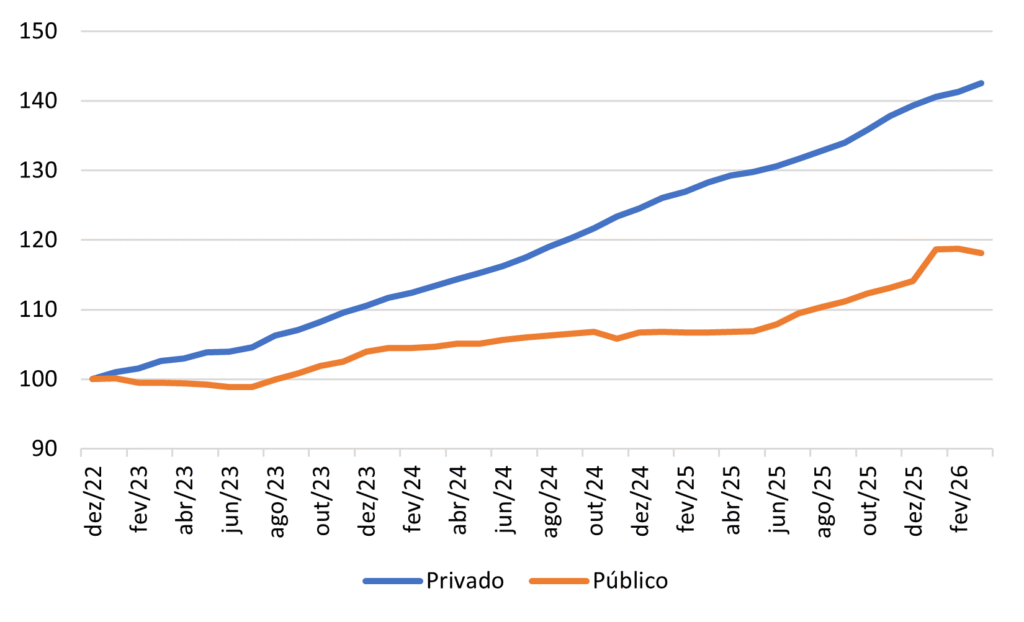
O paradoxo aparece com força no crédito consignado privado. Em março, as concessões para trabalhadores do setor privado subiram 52% em relação a fevereiro, passando de R$ 7,146 bilhões para R$ 10,864 bilhões. O saldo da modalidade cresceu 10,1%, para R$ 101,591 bilhões, impulsionado pelo novo modelo do Crédito do Trabalhador, lançado no fim de março de 2025. Impulsionado por decisões do governo, tanto o crédito privado quanto público às famílias têm crescido consideravelmente: 40% de aumento no primeiro desde 2022, e quase 20% no segundo no mesmo período.
Gráfico 1: Número índice do saldo de crédito privado e público às famílias (dez/22 = 100)
Fonte: Elaboração própria com dados do BCB
A promessa do novo consignado era defensável em tese: permitir que trabalhadores privados migrassem de dívidas caras para linhas mais baratas, com desconto em folha, menor risco para os bancos e taxas inferiores às de modalidades como cartão e crédito pessoal. O Banco Central, em relatório sobre o novo modelo, observou que a reforma ampliou a abrangência do consignado para trabalhadores CLT, eliminou a necessidade de convênio entre banco e empregador, usou eSocial e Carteira de Trabalho Digital para operacionalizar o crédito e criou mecanismos mais robustos de desconto e garantia.
O problema é que a experiência anterior analisada pelo próprio BC recomendava cautela, o que não foi seguido. Ao estudar tomadores de consignado privado no ano de 2022, a autoridade monetária encontrou aumento do endividamento médio de cerca de R$ 5 mil após a contratação e alta do comprometimento de renda mediano de 28% antes do empréstimo para 33% no mês seguinte e 38% após 11 meses. O BC também observou que a substituição de dívidas bancárias antigas por operações mais baratas teve papel limitado naquela amostra.
Ou seja: o consignado pode reduzir o custo de uma parte da dívida, mas também pode ampliar o estoque total de endividamento. E isso ajuda a explicar a natureza do impasse atual. A economia brasileira entrou em uma fase em que o crédito passou a funcionar como uma tentativa de manter vivo um modelo de expansão que já encontra seus limites.
Um modelo que já foi tentado antes
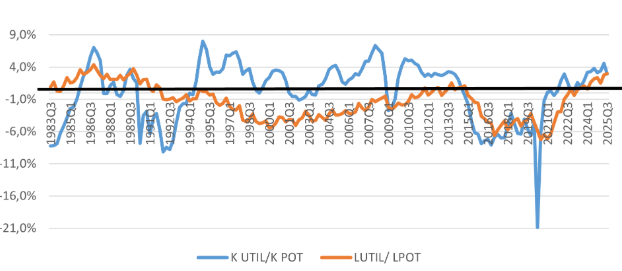
Esse modelo não surgiu agora. Ele lembra, em vários aspectos, a estratégia usada nos governos Lula e Dilma: estímulo ao consumo, expansão de transferências, política fiscal ativa e incentivo ao crédito como forma de sustentar demanda, emprego e aprovação social. A diferença é que, no início de 2023, havia ainda alguma ociosidade na economia e juros relativamente mais baixos do que os atuais. Isso criou espaço para comprar tempo até cerca de 2025. O governo ampliou gastos e transferências, a renda disponível subiu, o crédito avançou e o mercado de trabalho ganhou tração.
Gráfico 2: Utilização dos fatores (capital e trabalho)
Fonte: Considera e Bittencourt (2025). Disponível em https://blogdoibre.fgv.br/posts/hiato-do-produto-esta-positivo-ha-11-trimestres
A despesa pública e o limite do ajuste
Para além do crédito, o atual governo foi marcado por crescimento real expressivo da despesa. A despesa primária federal cresceu 12,9% em termos reais, com destaque para o aumento de gastos obrigatórios e do Bolsa Família. Nos anos seguintes, o governo tentou financiar parte dessa expansão por aumento de receitas. A estratégia fiscal passou a depender de arrecadação adicional, novas bases tributárias, revisão de benefícios e medidas para elevar receitas sem enfrentar de forma mais profunda a trajetória do gasto.
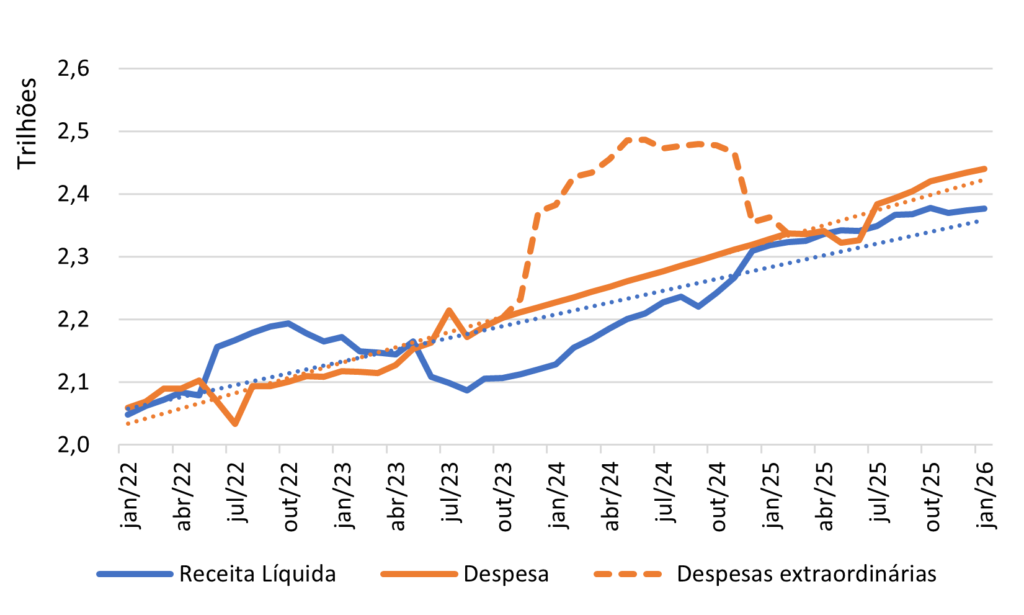
O problema é que esse tipo de ajuste tem limite: quando o gasto continua pressionando e a carga sobre a economia aumenta, a expansão do consumo precisa encontrar outro motor. Esse motor foi o crédito.
Durante algum tempo, a combinação funcionou. O gasto público sustentou renda, enquanto o crédito sustentou consumo. Por usa vez, o consumo sustentou atividade, enquanto a atividade sustentou emprego. No entanto, há uma consequência bem conhecida pelo país: demanda aquecida, gasto público elevado e crédito em expansão pressionam a inflação e as expectativas, exigindo juros mais altos. O Banco Central manteve a Selic em 15% ao ano no início de 2026, o maior patamar desde julho de 2006. Desde então, a redução tem sido moderada, atualmente ainda em 14,5%.
Juros altos e inadimplência em alta
Enquanto governo estimula crédito e gasto para preservar atividade, essa combinação contribui para manter juros altos. Juros altos, por sua vez, encarecem o crédito, aumentam o serviço da dívida das famílias e reduzem a capacidade de consumo futuro. O impulso que antes sustentava a economia passa a corroer o orçamento doméstico.
Dados recentes mostram esse fenômeno. A taxa média de juros do crédito livre às pessoas físicas permaneceu em 61,5% ao ano, enquanto a inadimplência das famílias chegou a 5,3%, com alta de 1,4 ponto percentual em 12 meses. Ou seja, mesmo a melhora do mercado de trabalho já não basta para produzir alívio. O trabalhador está empregado, mas endividado. O salário cresce, mas a parcela cresce junto. A renda sobe, mas o comprometimento também.
Essa é uma combinação politicamente perigosa porque frustra a principal narrativa econômica do governo: a de que o aquecimento do emprego, por si só, seria suficiente para restaurar a sensação de prosperidade. A falência do modelo aparece por dois canais. O primeiro é fiscal: o governo já não tem o mesmo espaço para ampliar gastos sem pressionar dívida, risco e juros. O Ipea apontou, em 2025, que o cumprimento do limite de despesa exigiu bloqueio de R$ 12,1 bilhões em dotações discricionárias e que as expectativas de mercado indicavam trajetória ascendente da dívida pública, com a dívida bruta projetada em 79,6% do PIB no fim de 2025, 83,7% em 2026 e 87,0% em 2027.
O segundo canal é o orçamento das famílias. Mesmo que o governo consiga expandir linhas de crédito, a capacidade de absorção das famílias não é infinita. Com o comprometimento da renda perto de 30%, cada novo empréstimo tem menor poder de gerar bem-estar e maior potencial de antecipar renda futura.
Trocar dívidas caras por dívidas um pouco menos caras, portanto, não seria solução (como o Governo deve tentar com o Desenrola 2), tampouco seria criar modalidades de empréstimo com garantia pública, trabalhista ou salarial. Essas medidas podem ter papel pontual, mas não resolvem o problema de fundo. O país precisa reduzir a necessidade de juros altos, e isso exige atacar a raiz fiscal e creditícia do desequilíbrio.
O que precisa mudar
Isso significa, antes de tudo, controlar o crescimento dos gastos públicos. Sem uma trajetória crível de despesa, qualquer expansão de receita será consumida pela própria dinâmica do gasto e pela alta do custo da dívida. Também significa frear o impulso creditício patrocinado ou estimulado pelo governo quando ele já opera sobre famílias excessivamente comprometidas. Crédito é útil quando financia investimento, suaviza choques ou substitui dívida cara, mas é um problema quando serve para manter artificialmente um padrão de consumo que a renda disponível já não sustenta.
Por fim, pode ser necessário discutir medidas mais ambiciosas para reduzir o estoque e o custo da dívida pública, inclusive a venda de ativos públicos subutilizados. Se há ativos que não cumprem função estratégica clara, sua alienação pode reduzir dívida, diminuir pressão de juros e abrir espaço para um Estado mais focado em serviços públicos, investimento social e infraestrutura.
O ciclo de gasto, crédito, consumo e emprego comprou tempo, mas não comprou sustentabilidade. Agora, a conta chegou no endividamento das famílias, no comprometimento da renda, nos juros altos e no esgotamento fiscal. O país ainda tem um mercado de trabalho forte. Mas, se esse mercado de trabalho serve cada vez mais para pagar dívidas, e não para melhorar a vida, o governo terá um problema maior do que uma estatística ruim: terá uma economia aquecida que não entrega sensação de prosperidade.
Por Daniel Duque, head da Inteligência Técnica do CLP